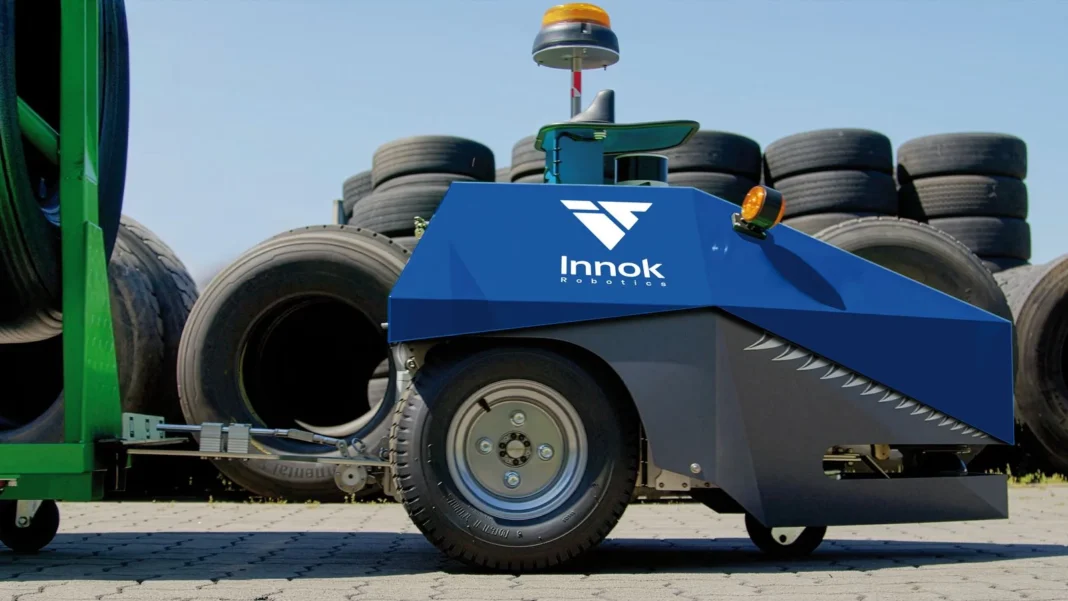
Le consegne mondiali di robot di servizio professionali sono aumentate del 24% nel 2025, arrivando a quasi 250.000 unità. Il dato, reso noto dal report World Robotics 2026 Service Robots di IFR (International Federation of Robotics), è il segno del passaggio riuscito verso l'automazione commerciale.
I robot di servizio stanno entrando nelle operazioni quotidiane. Le vendite sono cresciute a doppia cifra in tutti e tre i segmenti: +24% per i robot di servizio professionali, +19% per quelli medicali e un +37% per i robot di servizio per uso consumer.
Nel dettaglio, i robot di servizio professionali (AMR inclusi) si attestano attorno alle 250.000 unità, i robot medicali a 15.300 e quelli per uso consumer a 34,2 milioni. L'IFR precisa che i dati si basano su un campione di 238 produttori su un totale di 1.001 e non sono proiettati sull'intero settore.
Logistica in testa nelle applicazioni dei robot di servizio professionali
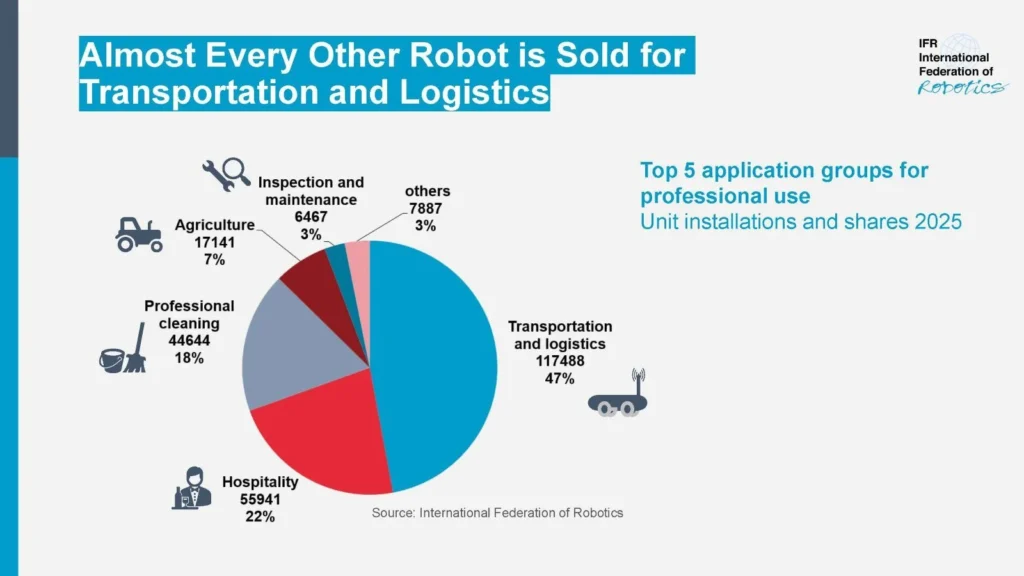
Trasporto e logistica restano la prima applicazione, con 117.500 unità vendute nel 2025 (+21%) e una quota del 47%. Si tratta di robot impiegati soprattutto nel trasporto, nell'automazione dei flussi di materiale e nei processi di consegna.
La vendita tradizionale rimane il principale canale di monetizzazione, ma crescono i modelli Robot-as-a-Service (RaaS), che secondo l'IFR abbassano in modo considerevole le barriere all'adozione e che negli Stati Uniti sono già il modello dominante.
Al secondo posto si colloca l'hospitality, con circa 55.900 unità (22%): la maggior parte è costituita da robot per la guida e l'informazione in ambienti pubblici e da sistemi di telepresenza. Seguono i robot per la pulizia professionale, circa 44.600 unità (18%), impiegati soprattutto nella pulizia dei pavimenti. Completano il quadro agricoltura (circa 17.100 unità, 7%), ispezione e manutenzione (circa 6.500 unità, 3%) e altre applicazioni (circa 7.900, 3%).
Se si guarda ai tassi di crescita tra 2024 e 2025, però, la classifica cambia. A correre di più è l'ispezione e manutenzione (+83%), seguita dalla pulizia professionale (+40%) e dal trasporto e logistica (+21%); agricoltura e hospitality crescono entrambe del 19%.
Un caso a parte è quello di costruzioni e demolizioni, che l'IFR indica come ambito di attenzione. La spinta arriva dal divario di produttività del settore, ma il mercato resta piccolo e frammentato: in cantiere convivono compiti molto diversi, ambienti dinamici e non strutturati, molti appaltatori e prassi costruttive che cambiano da regione a regione.
Umanoidi: tanta attenzione, poca maturità
I robot umanoidi attirano grande interesse per la loro potenziale flessibilità. I progressi nell'intelligenza artificiale, nei sensori e nei sistemi di controllo, in particolare nell'AI generativa e nei modelli visione-linguaggio-azione (VLA), hanno reso possibili progetti pilota notevoli, ma la maggior parte delle applicazioni attuali resta specializzata e richiede spesso la teleoperazione umana.
Nel 2025 sono stati venduti nel mondo circa 7.000 umanoidi full-size (oltre 140 cm di altezza), destinati a impieghi commerciali e professionali e non alla ricerca o all'intrattenimento. Secondo l'IFR si è ancora sulla soglia del passaggio dai laboratori ai progetti pilota, per non parlare delle vere implementazioni.
Le sfide principali sono la sicurezza e l'affidabilità funzionale, la scarsità di dati di addestramento, i costi elevati di formazione e manutenzione e l'assenza di un solido business case, soprattutto in ambito industriale. Perché gli umanoidi diventino strumenti pratici servono ulteriori progressi in programmazione intuitiva, manipolazione robusta, scalabilità economica e sicurezza standardizzata.
I produttori in campo per i robot umanoidi
Il fenomeno, però, coinvolge un numero molto ampio di attori: l'IFR ha censito 174 produttori di umanoidi a livello globale, oltre la metà dei quali in Cina (89), seguita da Stati Uniti (30) ed Europa (22), mentre 33 operano nel resto del mondo.
Molte aziende sono nate solo negli ultimi anni, in coincidenza con la ventata di innovazione portata dall'AI generativa.
Robot per uso consumer
I robot di servizio consumer sono finora composti soprattutto da robot domestici destinati al mercato di massa. Nel 2025 le vendite sono cresciute del 37%, a quasi 34,2 milioni di unità. Le tendenze principali sono l'automazione delle attività domestiche, l'integrazione dell'intelligenza artificiale e la connessione con i sistemi di smart home.
Robot medicali
Con 8.400 unità vendute e una crescita del 57%, i robot chirurgici sono il principale motore del mercato della robotica medicale, a conferma di un'adozione sempre più diffusa nella pratica clinica. Il passaggio dallo sviluppo tecnologico alla diffusione commerciale ha preso slancio nell'ultimo decennio, grazie ai progressi della robotica, ai migliori risultati clinici e alla crescente accettazione da parte dei professionisti sanitari.
Le prospettive di lungo periodo: demografia, competenze e regionalità
Per l'IFR il mercato dei robot di servizio offre ottime prospettive di lungo periodo. I fattori chiave sono il cambiamento demografico e la carenza di manodopera qualificata: la scarsità di lavoratori, aggravata dai processi di reshoring, rafforza il caso per l'automazione, così come la difficoltà di reperire professionisti con le competenze adeguate, che rende centrali formazione e riqualificazione.
Pesano però anche il contesto geopolitico e commerciale, con restrizioni agli scambi e strategie industriali sempre più rilevanti, e un clima di investimento che resta cauto.
Le tre direttrici di sviluppo tecnologico dei robot di servizio
Sul fronte tecnologico, l'IFR indica tre direttrici: AI e autonomia (visione artificiale, sensoristica, ottimizzazione basata sui dati, esecuzione più adattiva e programmazione più semplice), convergenza tra IT e OT (robot come parte di sistemi produttivi connessi, con interfacce aperte, interoperabilità e integrazione dei dati di fabbrica) e umanoidi come motore di innovazione visibile, i cui progressi potrebbero ricadere sulle forme di robot già consolidate.
Cresce infine il peso della sicurezza: la cybersecurity diventa importante quanto la safety, con architetture secure-by-design per i robot connessi e attenzione alla validazione e alla supervisione dell'IA. Proprio cybersecurity e regimi commerciali protettivi, secondo l'IFR, potrebbero favorire nel medio termine i robot prodotti localmente, ma ridurre le vendite di unità nel breve periodo.
Il position paper dell'IFR
IFR ha pubblicato il position paper «Service Robots – Impact of Robots on Human Life», che analizza come i robot di servizio stiano rispondendo alla carenza di manodopera, migliorando la produttività e supportando sanità, hospitality, agricoltura, pulizia, sicurezza e molti altri settori.