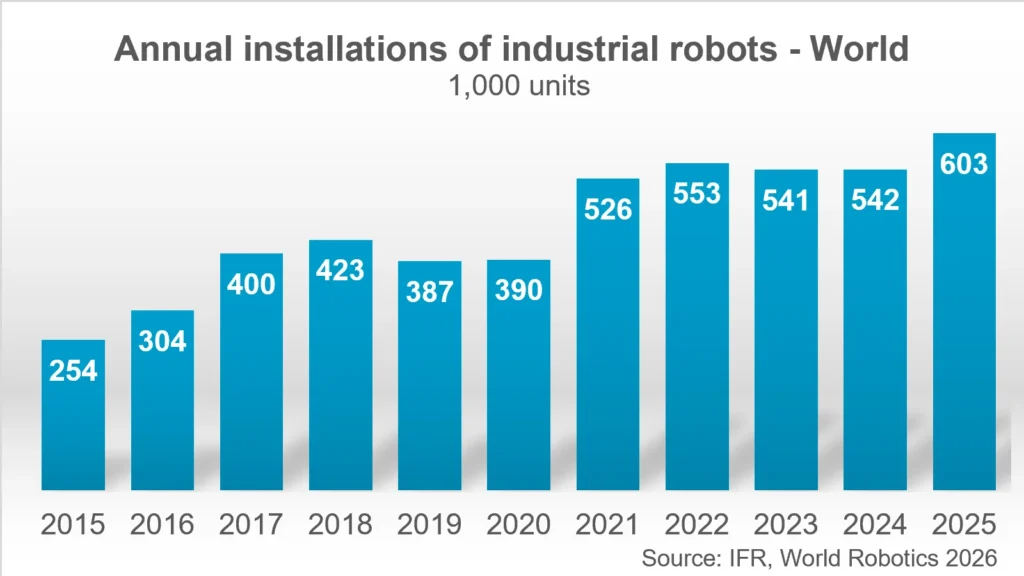
La base installata a livello globale di robot industriali è aumentata del 9% nel 2025, toccando il record di 5 milioni di unità. Lo rileva il World Robotics 2026 Report, presentato a Francoforte il 24 settembre dall'International Federation of Robotics (IFR).
A trainare la crescita è stato un balzo dell'11% delle installazioni dell'ultimo anno: nel mondo sono state installate oltre 600.000 nuove unità nel 2025.
Per Jane Heffner, presidente di IFR dallo scorso luglio, "l'automazione industriale sta avanzando a ritmo sostenuto. Il traguardo dei cinque milioni di robot operativi nelle fabbriche di tutto il mondo è più del doppio rispetto a sette anni fa. La crescita più forte si registra in Asia, seguita dalle Americhe. L'Europa avanza più lentamente".
Nel 2025 l'Asia ha installato 457.315 unità (+14%), mentre nelle Americhe le installazioni hanno raggiunto quota 57.044 (+14%). L'Unione Europea, invece, ha registrato una contrazione dell'11%, con 60.500 unità.
In Cina, il 59% delle installazioni mondiali di robot
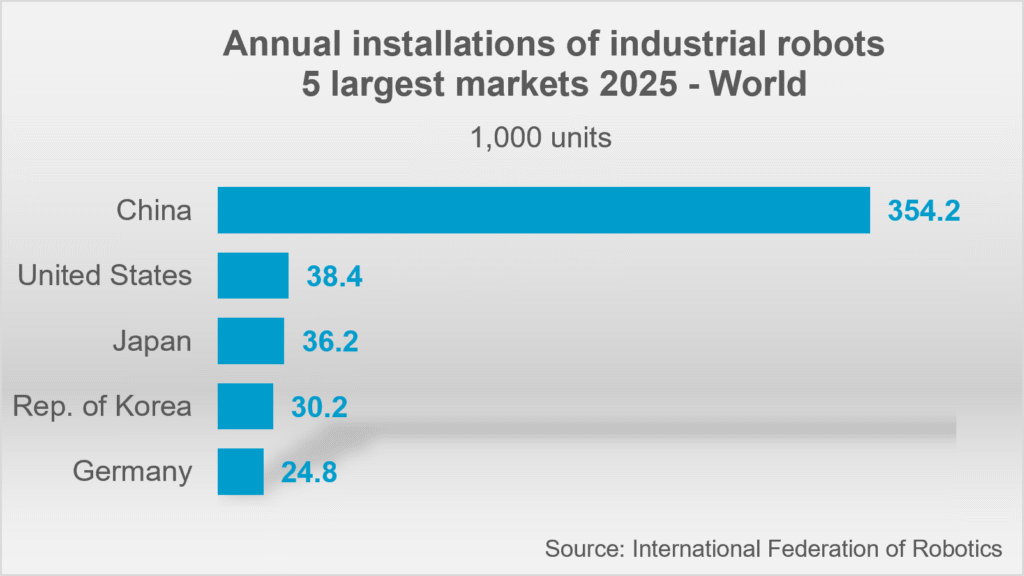
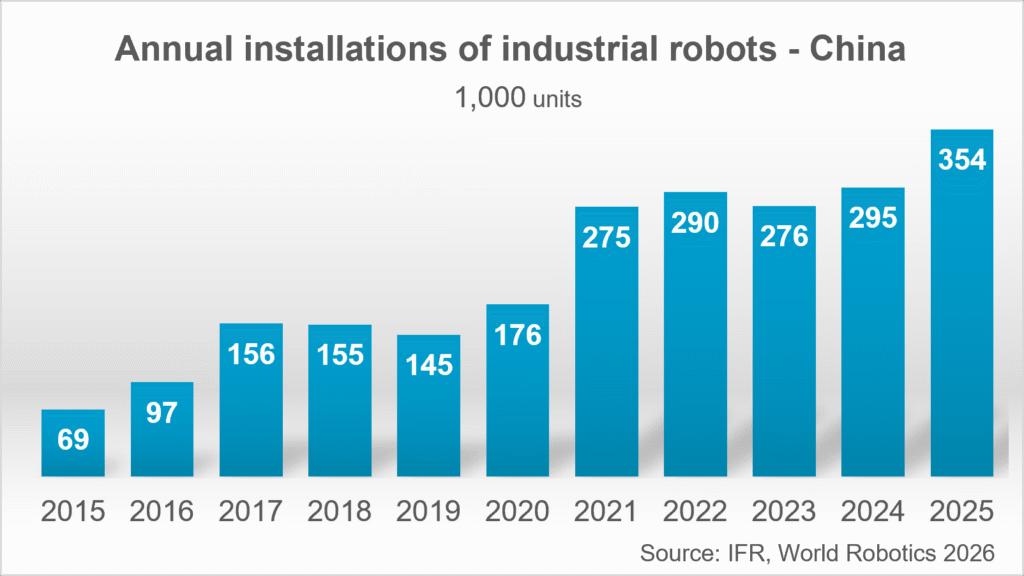
La Cina rafforza ulteriormente la propria leadership. Con 354.000 robot installati nel 2025 (+20% su base annua) rappresenta quasi tre installazioni su cinque a livello globale, un nuovo massimo. Il dato supera di circa 60.000 unità il precedente record annuale.
Secondo Heffner, il successo cinese "si fonda sulla strategia nazionale per la robotica, avviata dieci anni fa". L'aggiornamento più recente, varato nell'ambito del 15° Piano quinquennale 2026-2030, punta a concentrare la ricerca sull'intelligenza artificiale sulle applicazioni fisiche, con i robot come principali motori della crescita economica.
I principali mercati per i robot cinesi
L'industria elettrica ed elettronica ha installato 96.400 unità (+16%) ed è il primo mercato, con una quota del 27%. Segue l'automotive, che raggiunge un nuovo picco di 78.900 unità (+38%). Al terzo posto si colloca il comparto metalmeccanico con 78.700 unità (+44%).
L'IFR rileva però che i tentativi di aprire nuovi mercati nella general industry in Cina hanno esiti ancora incerti. Il food & beverage, dopo un +86% nel 2024, ha registrato un -37% nel 2025. Il tessile, pelle e abbigliamento, cresciuto in media del 115% annuo tra il 2019 e il 2024, è crollato del 92% su base annua. Continua invece a crescere il comparto carta e prodotti di carta (+15%), dopo un +55% medio annuo dal 2019 al 2024.
Fornitori locali ed esteri
Le installazioni dei produttori cinesi sono cresciute del 15%, fino a 195.000 unità e al 55% del totale (57% nel 2024). Quelle dei robot stranieri sono aumentate del 27%. Dal 2024 oltre metà delle installazioni nel Paese è di marchi cinesi.
Cina, un mercato ancora lontano dalla saturazione
Il mercato cinese è in ogni caso ancora "lontano dalla saturazione". L'IFR stima una crescita media del 5-10% annuo fino al 2029. La carenza di manodopera dovuta al cambiamento demografico rende l'automazione la soluzione preferita, mentre la strategia nazionale punta su autosufficienza tecnologica e modernizzazione dei settori tradizionali, con l'ambizione di diventare innovatore nella physical AI.
Stati Uniti: il secondo mercato mondiale
Gli Stati Uniti hanno installato 38.400 robot industriali nel 2025 (+12%), superando le 36.200 unità del Giappone e diventando il secondo mercato mondiale dopo la Cina. Il 2025 è il terzo miglior anno di sempre, dietro al 2018 e al 2022.
"La domanda statunitense è ripartita con forza" per la presidente Heffner. "La crescita è arrivata dal settore alimentare e da comparti come magazzino, logistica e sanitario. Allo stesso tempo l'automotive è rimasto stabile come primo cliente".
L'automotive, infatti, resta il principale settore cliente con 13.500 installazioni (-1%), in un Paese che è il secondo produttore mondiale di auto e veicoli commerciali leggeri dopo la Cina. Il metalmeccanico è secondo con 3.000 unità (-15%), mentre il food & beverage cresce del 30% fino a 2.900 unità.
Gli Stati Uniti precedono Giappone, Corea del Sud e Germania: tutti questi Paesi si collocano in una forbice compresa tra 25.000 e 38.000 installazioni annue, contro le 354.000 della Cina.
Il mercato statunitense conta numerosi system integrator locali e, negli ultimi anni, anche diversi costruttori americani di robot, ma la maggior parte dei robot è ancora importata da Giappone ed Europa.
Robot negli USA: prospettive rosee
Le prospettive per gli USA sono positive: incertezza e tensioni commerciali pesano nel breve termine, ma politiche di reshoring e scarsità di manodopera offriranno ottime opportunità nel lungo periodo. Le installazioni di robot sono attese in crescita nel 2026 e oltre.
Unione Europea: stock record, ma installazioni in calo
L'Unione Europa a 27 ha superato le 700.000 unità operative nel 2025, pari all'84% dei robot in funzione in Europa. "Tra il 2015 e il 2025 il numero di robot operativi negli Stati membri è cresciuto di oltre l'80%, da 390.000 a 712.000 unità", ricorda Heffner.
Sul fronte delle installazioni annuali la tendenza di lungo periodo è positiva (+3% di CAGR tra il 2020 e il 2025), ma nel breve termine il mercato ha perso l'11%, scendendo a 60.500 unità. L'Europa, sottolinea l'IFR, non investe con la stessa rapidità di Asia e Nord America.
I principali mercati per i robot europei
L'automotive, con 14.900 unità (-25%), resta il primo cliente con un quarto delle installazioni. Il settore dei metalli è secondo con 13.000 unità (-13%), seguito da plastica e prodotti chimici con 7.400 unità (-3%) e dal food & beverage con 5.300 unità (+4%).
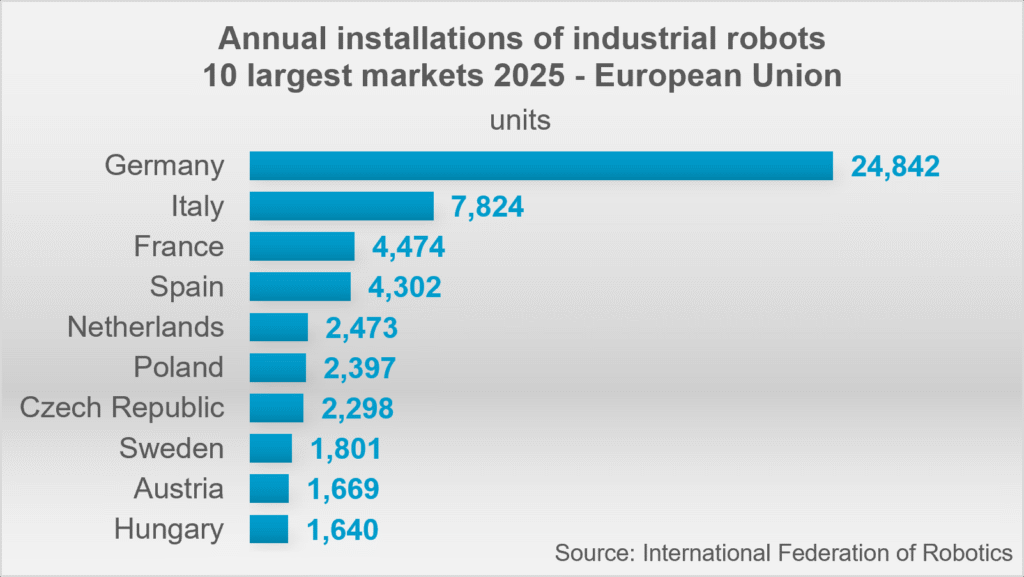
La Germania è il primo mercato UE e il quinto al mondo: le sue 24.800 installazioni valgono il 41% del totale UE (-8% rispetto all'anno precedente); automotive (23%) e metalli (21%) sono i settori principali.
L'Italia resta il secondo mercato dell'Unione con una quota del 13%: 7.800 unità installate (-11%), con l'industria dei metalli come principale cliente (29% della domanda nazionale).
Seguono Francia e Spagna, entrambe con il 7% del mercato UE. La Francia ha installato 4.500 robot (-8%), con automotive (21%) e metalli (18%) come settori principali. La Spagna 4.300 (-15%), sostenuta dal suo ruolo di secondo produttore automobilistico europeo, con l'automotive al 43% del mercato nazionale.
Cautela fino al 2027 per l'installato in Europa
L'OCSE prevede che la situazione macroeconomica dell'UE resti debole fino al 2027, per poi migliorare moderatamente. Secondo l'IFR, l'Unione Europea potrà restare competitiva solo adottando l'automazione per far fronte all'aumento dei costi di produzione e alla carenza di manodopera.
Il mercato europeo resta quindi attraente. Accanto ai costruttori consolidati di Giappone e Corea, i fornitori cinesi stanno sviluppando nuove strategie di ingresso, con i primi hub distributivi già attivi in Europa. Le restrizioni commerciali in altri mercati chiave, come gli Stati Uniti, potrebbero alimentare ulteriormente questa tendenza.
Robot installati nel resto del mondo
Giappone
Con 36.219 unità installate nel 2025 (-19%), il Giappone resta il secondo mercato asiatico, ma a livello globale scivola dal secondo al terzo posto, dietro agli Stati Uniti. La domanda dovrebbe crescere leggermente, ma una ripresa marcata è improbabile nel breve-medio termine.
Corea del Sud
Ha installato 30.000 unità (-1%) e resta il quarto mercato mondiale. Dal 2019 le installazioni si muovono di lato, attorno alle 31.000 unità annue. I nuovi investimenti dell'industria automobilistica produrranno effetti nel 2027 e nel 2028: la domanda potrebbe quindi rompere il trend e tornare a crescere già nel 2027.
India
Con quasi 10.500 unità (+15%), l'India conquista il sesto posto mondiale, alle spalle della Germania. I volumi sono ancora contenuti rispetto ai cinque grandi mercati consolidati, ma la crescita è notevole: tra il 2020 e il 2025 le installazioni sono aumentate in media del 27% l'anno (CAGR).
Brasile
Quasi 4.300 nuovi robot sono stati installati nel 2025 (+38%), trainati dall'automotive, con circa 2.100 unità (+212%). Secondo l'IFR, a spingere la domanda sono con ogni probabilità gli investimenti dei costruttori cinesi di auto nel Paese.
Messico
Le installazioni scendono del 7% a meno di 5.200 unità: è il terzo anno consecutivo di calo.
Canada
Quasi 4.000 unità (+5%), con una crescita media annua del 9% tra il 2020 e il 2025.
Le previsioni di IFR per il 2026
L'IFR prevede che le installazioni crescano del 9% nel 2026, a 655.000 unità, fino a 806.000 nel 2029. Esigenze di catene di approvvigionamento più resilienti e nuove politiche industriali e commerciali stanno favorendo il reshoring della produzione, mentre la costruzione di capacità manifatturiera in economie ad alto costo del lavoro o con carenza di manodopera sosterrà la domanda di automazione.
Fattori strutturali come il cambiamento demografico e i progressi di intelligenza artificiale, visione artificiale e sensoristica, insieme a programmazione e integrazione più semplici, stanno ampliando le applicazioni e la platea di clienti. Il quadro, conclude l'IFR, resta positivo.